Ratgeber · Steuern 2026
Spitzensteuersatz senken.

Rund 47,5 % jedes zusätzlich verdienten Euros gehen an den Fiskus. Wir zeigen Ihnen fünf legale Strategien, mit denen Spitzenverdiener ihre Steuerlast gezielt reduzieren — und mehr Netto vom Brutto behalten.

Grenzsteuersatz Spitzenverdiener
47,5%

45 % Spitzensteuersatz (§ 32a EStG) zzgl. 5,5 % Solidaritätszuschlag (§ 4 SolzG); ggf. zzgl. Kirchensteuer — auf jeden zusätzlichen Euro

Ihr letzter verdienter Euro100 %
47,5 % Fiskus
52,5 % netto
An den Fiskus Bleibt Ihnen
Das Problem
Die Steuerlast für Spitzenverdiener

Als Spitzenverdiener in Deutschland zahlen Sie überdurchschnittlich hohe Steuern: Ab einem zu versteuernden Einkommen von 69.879 € greift der Spitzensteuersatz von 42 %, ab 277.826 € sogar die „Reichensteuer" von 45 %. Mit Solidaritätszuschlag fließen rund 47,5 % jedes zusätzlich verdienten Euros an den Fiskus (45 % Spitzensteuersatz nach § 32a EStG zzgl. 5,5 % Solidaritätszuschlag nach § 4 SolzG; ggf. zzgl. Kirchensteuer).

Der Staat bietet jedoch gezielt steuerliche Anreize für bestimmte Investitionen. Diese ermöglichen es, die Steuerlast legal und erheblich zu reduzieren. Eines der wirksamsten Instrumente ist der Investitionsabzugsbetrag (§ 7g Abs. 1 EStG) — er erlaubt es, bis zu 50 % einer geplanten Investition vorab geltend zu machen.

42%
Spitzensteuersatz
ab 69.879 € zu versteuerndem Einkommen
45%
Reichensteuer
ab 277.826 € zu versteuerndem Einkommen
47,5%
Effektive Grenzlast
inkl. 5,5 % Soli auf den Spitzeneuro, ggf. zzgl. Kirchensteuer
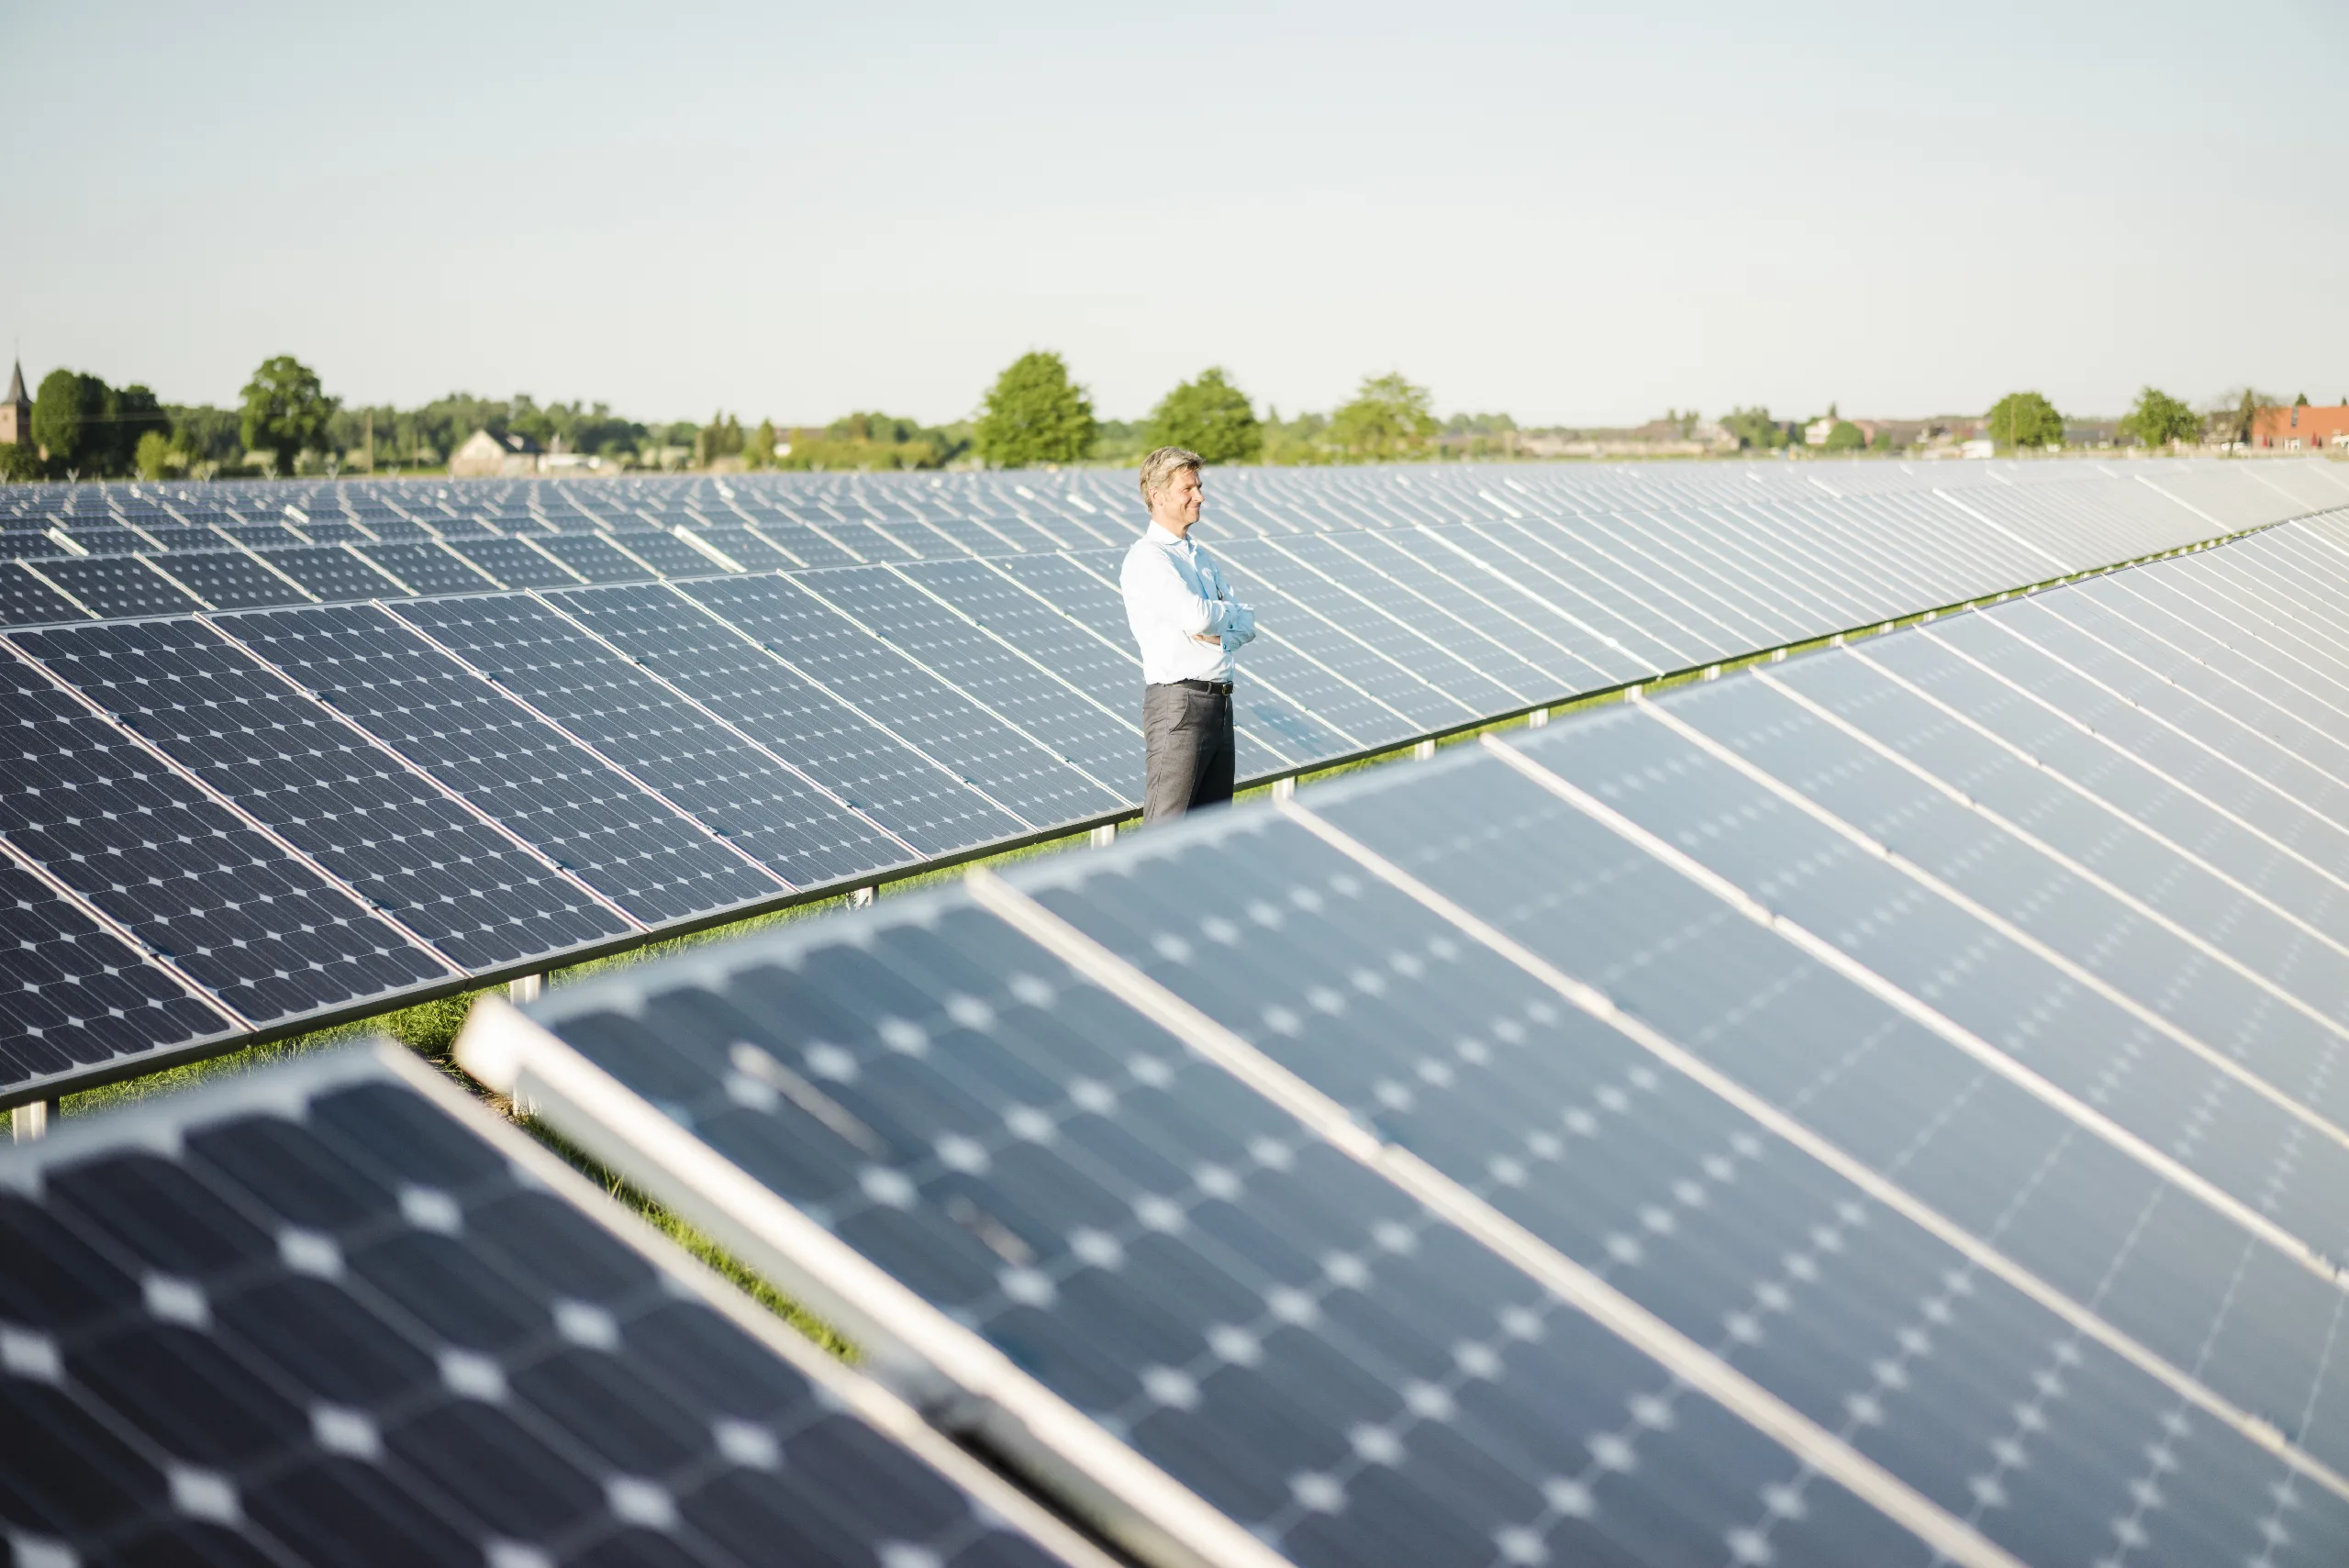
Freiflächen-Solarpark mit Investor zwischen den Modulreihen
5 Strategien
So senken Sie Ihre Steuerlast

Legal, wirksam und auf Spitzenverdiener zugeschnitten — von der staatlich geförderten PV-Investition bis zur Altersvorsorge.

01
Photovoltaik-Direktinvestments

Bei einem PV-Direktinvestment erwerben Sie Anteile an einer kommerziellen Photovoltaikanlage. Das ist aktuell eine der effektivsten Methoden zur Senkung des Spitzensteuersatzes — gleich dreifach steuerlich begünstigt.

Investitionsabzugsbetrag (IAB, § 7g EStG) Bis zu 50 % der geplanten Investitionskosten lassen sich schon vor der Anschaffung steuerlich geltend machen — der IAB kann bis zu drei Jahre vor der eigentlichen Investition gebildet werden. Quelle: § 7g Abs. 1 EStG.
Sonderabschreibung bei Inbetriebnahme Nach der Investition sind zusätzlich bis zu 40 % der verbleibenden Anschaffungskosten als Sonder-AfA absetzbar. Quelle: § 7g Abs. 5 EStG.
Lineare Abschreibung Jährlich 5 % reguläre AfA über 20 Jahre Nutzungsdauer — auf den Restwert nach IAB und Sonder-AfA. Quelle: § 7 Abs. 1 EStG.
02
Batteriespeicher- & Grünspeicher

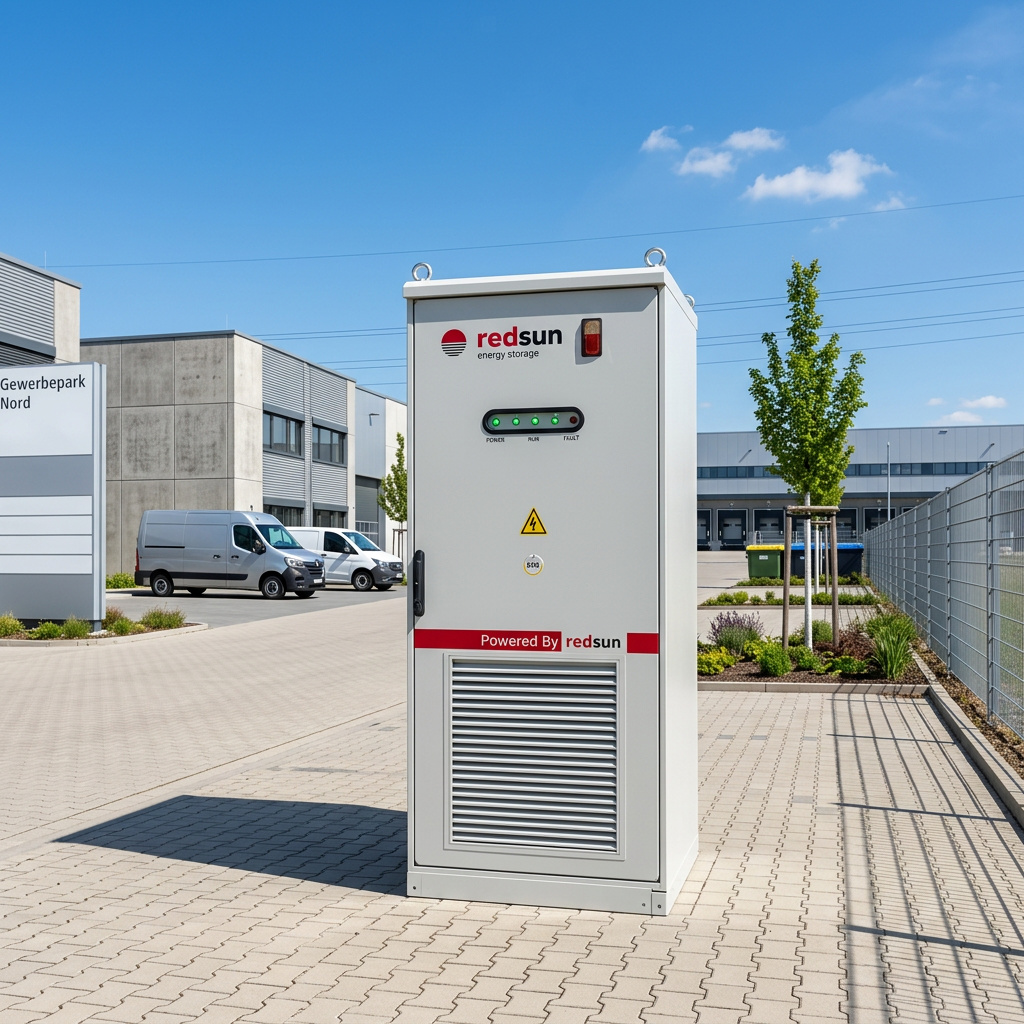
Batteriespeicher-Direktinvestments nutzen dieselben steuerlichen Instrumente wie PV-Investments: IAB, Sonderabschreibung und lineare AfA. Die steuerliche Gestaltungslogik ist damit identisch.

Identische Steuerhebel IAB (bis 50 %), Sonder-AfA (40 % der verbleibenden Bemessungsgrundlage) und lineare AfA greifen analog zum PV-Investment. Quelle: § 7g EStG.
Co-Location & Grünspeicher Kombinierte PV- und Speicherprojekte sind netzdienlich ausgerichtet und profitieren strukturell von der wachsenden Nachfrage nach steuerbarer Einspeisung.
Breitere Erlösstruktur Für Investoren verbinden sie die etablierten Steuervorteile mit Erlösen aus Stromvermarktung und Netzdienstleistungen.
03
Immobilien-investments

Immobilien zählen seit jeher zu den beliebtesten Anlagen von Spitzenverdienern — nicht nur wegen der Wertstabilität, sondern vor allem wegen ihrer steuerlichen Abschreibungsmodelle.

Lineare AfA & Werbungskosten Bei neuen Wohngebäuden 3 % p. a.; Darlehenszinsen, Verwaltung und Instandhaltung mindern die Mieteinkünfte und damit die Steuerlast. Quelle: § 7 Abs. 4 EStG.
Sonderabschreibung Neubau (§ 7b) Bei Bauantrag bzw. Bauanzeige bis 30.09.2029 zusätzlich 4 × 5 % in den ersten vier Jahren — zusammen mit der linearen AfA von 3 % bis zu 32 % der Herstellungskosten in nur vier Jahren absetzbar. Quelle: § 7b EStG.
Denkmalgeschützte Immobilien Sanierungskosten zu 100 % über 12 Jahre absetzbar. Bei 200.000 € Sanierung und 45 % Steuersatz: bis zu 90.000 € Gesamtersparnis. Quelle: § 7i EStG.
04
Unternehmerische Gestaltung

Neben direkten Investitionen bieten unternehmerische Strukturen weitere Möglichkeiten, den Spitzensteuersatz zu senken.

GmbH-Gründung Gewinne unterliegen in der GmbH nur Körperschaft- (15 %) und Gewerbesteuer (ca. 14–17 %) — zusammen rund 30 % statt bis zu 45 % Einkommensteuer. Thesaurierte Gewinne bleiben zunächst unversteuert. Quelle: § 23 KStG, § 16 GewStG.
Holding-Strukturen Über das Schachtelprivileg sind Gewinnausschüttungen und Veräußerungsgewinne im Holding-Mantel zu 95 % steuerfrei. Quelle: § 8b KStG.
Vermögensverwaltende GmbH Veräußerungsgewinne aus Aktien sind für Kapitalgesellschaften zu 95 % steuerfrei — interessant für langfristig orientierte Spitzenverdiener mit größeren Volumina. Quelle: § 8b KStG.
05
Alters-vorsorge

Die Altersvorsorge bietet erhebliches Potenzial zur Senkung der aktuellen Steuerlast — der Staat fördert sie gezielt mit Steuervorteilen.

Rürup-Rente (Basisrente) Einzahlungen sind bis zu den Höchstbeträgen voll als Sonderausgaben absetzbar — bei 45 % Steuersatz eine spürbare Entlastung im laufenden Jahr. Quelle: § 10 Abs. 1 Nr. 2 EStG.
Betriebliche Altersvorsorge Angestellte zahlen per Entgeltumwandlung steuer- und teils sozialabgabenfrei ein; der Arbeitgeber steuert bei Ersparnis 15 % Zuschuss bei. Quelle: § 3 Nr. 63 EStG, § 1a BetrAVG.
Kombination der Modelle Rürup, bAV und private Strategien lassen sich kombinieren — welche Mischung sinnvoll ist, hängt von der individuellen Situation ab.

Vereinfachte Darstellung der Rechtslage zur allgemeinen Information. Sätze, Grenzen und Voraussetzungen (beim IAB u. a. ein Betrieb mit höchstens 200.000 € Gewinn) sind im Einzelfall zu prüfen — keine Steuer- oder Rechtsberatung.

Rechenbeispiel
200.000 € Investment — über 45.000 € gespart

Wie der Investitionsabzugsbetrag bei einem Topverdiener konkret wirkt.

IAB — Steuerersparnis bei PV-Investment
Topverdiener > 175.000 € Regulär Mit PV 200.000 €
Einkommen brutto175.000 €175.000 €
(minus) IAB = 50 % vom Invest–− 100.000 €
Einkommen in Steuererklärung NEU175.000 €75.000 €
Einkommensteuer62.588 €20.588 €
Soli3.442 €76 €
Steuern gesamt66.030 €20.664 €
Steuern durch IAB gespart–45.366 €
Sofortige Steuerersparnis
45.366 €

allein durch den Investitionsabzugsbetrag im Jahr der Bildung.

+ Sonder-AfA (40 %) im Jahr der Inbetriebnahmeca. 18.000 €
Gesamtersparnis in ~2 Jahrenüber 63.000 €
… das entspricht rund32 % des Investments

*IBN = Inbetriebnahme. Vereinfachte Beispielrechnung auf Basis des Einkommensteuertarifs 2025 (Grundtarif) inkl. Soli, ohne Kirchensteuer; Sonder-AfA auf den Restbetrag nach IAB bei gleichem Einkommen. Voraussetzung für den IAB ist ein Betrieb mit höchstens 200.000 € Gewinn im Jahr der Bildung. Individuelle steuerliche Auswirkungen können abweichen — keine Steuerberatung im Sinne des StBerG.

Gewerbespeicher von redsun in einem Gewerbepark
Weitere Ansätze
Noch mehr Hebel
Erneuerbare Energien

Auch Windkraft oder Geothermie können über IAB und Sonderabschreibungen steuerliche Vorteile bieten — je nach Projektstruktur.

Philanthropie

Spenden bis 20 % des Gesamtbetrags der Einkünfte sind absetzbar. Eine gemeinnützige Stiftung senkt die Steuerlast und strukturiert Engagement. Quelle: § 10b EStG.

Freibeträge nutzen

Sparer-Pauschbetrag (1.000 € / 2.000 € bei Paaren) und Kinderfreibetrag konsequent ausschöpfen — bei hohem Einkommen oft günstiger als Kindergeld. Quelle: § 20 Abs. 9 EStG, § 32 Abs. 6 EStG.

redsun Marktplatz
Senken Sie Ihre Steuer mit dem passenden Investment.
Häufige Fragen
Zum Thema Spitzensteuersatz senken
Der Spitzensteuersatz von 42 % greift ab einem zu versteuernden Einkommen von 69.879 € (Grundtarif). Ab 277.826 € kommt die „Reichensteuer" von 45 % hinzu. Mit dem Solidaritätszuschlag liegt die Grenzbelastung bei rund 47,5 % (45 % Spitzensteuersatz nach § 32a EStG zzgl. 5,5 % Solidaritätszuschlag nach § 4 SolzG; ggf. zzgl. Kirchensteuer).
Der Investitionsabzugsbetrag (IAB) wirkt sofort: Er senkt das zu versteuernde Einkommen bereits im Jahr der Bildung — noch bevor die eigentliche Investition getätigt ist. Damit ist er das schnellste der hier vorgestellten Instrumente.
Ja. Viele Strategien lassen sich kombinieren — etwa ein PV-Direktinvestment für die sofortige IAB-Wirkung, ergänzt um Immobilien-AfA und Altersvorsorge. Die sinnvolle Kombination hängt von Ihrer individuellen Einkommens- und Vermögenssituation ab.
Gerade in Jahren mit hohen Bonuszahlungen oder Abfindungen ist der IAB besonders wirksam: Die Bildung von bis zu 50 % der geplanten Investitionskosten erfolgt ohne sofortigen Kapitalabfluss, die Steuerentlastung greift jedoch unmittelbar. Nutzen Sie dazu unseren Abfindungsrechner.
Für Spitzenverdiener mit reinvestierten Gewinnen kann sich die GmbH lohnen: Statt bis zu 45 % Einkommensteuer fallen nur rund 30 % Körperschaft- und Gewerbesteuer an. Voll wirksam wird der Vorteil aber erst bei thesaurierten, also im Unternehmen verbleibenden Gewinnen — eine professionelle Planung ist nötig.
Für Selbständige ist die Rürup-Rente attraktiv, da Beiträge voll als Sonderausgaben absetzbar sind. Angestellte profitieren von der betrieblichen Altersvorsorge per Entgeltumwandlung inklusive Arbeitgeberzuschuss.

Hinweis: Dieser Artikel dient ausschließlich der allgemeinen Information. Er stellt keine Steuer- oder Rechtsberatung dar und ersetzt diese auch nicht. Für Ihre persönliche Situation empfehlen wir, einen Steuerberater Ihres Vertrauens hinzuzuziehen.

Demo mit Beispieldaten – wird stündlich zurückgesetzt Zur Warteliste